À partir du 1er janvier 2027, les entreprises appliquant les normes IFRS devront se conformer à IFRS 18, une nouvelle norme qui modifie sensiblement la présentation de leurs performances financières. Au-delà des ajustements comptables, cette évolution pose un défi plus large aux directions financières : disposer de données fiables, d’indicateurs cohérents et de systèmes capables de produire une information financière plus transparente. Une transition qui pourrait également conduire les organisations à réexaminer leurs pratiques de reporting et leurs outils de pilotage de la performance.
IFRS 18 : rendre les performances financières plus lisibles et comparables
Publiée en avril 2024 par l’International Accounting Standards Board (IASB), IFRS 18, intitulée Présentation et informations à fournir dans les états financiers, remplacera IAS 1. Son application sera obligatoire pour les exercices ouverts à compter du 1er janvier 2027, avec une possibilité d’adoption anticipée.
Cette évolution répond à une difficulté rencontrée par les investisseurs et les analystes : les entreprises ne présentent pas toujours leurs performances selon les mêmes méthodes. Certains indicateurs, notamment le résultat opérationnel, peuvent ainsi recouvrir des réalités différentes d’une organisation à l’autre, rendant les comparaisons parfois complexes.
IFRS 18 cherche à réduire ces écarts en harmonisant davantage la présentation des résultats et en renforçant les informations communiquées dans les états financiers. Elle ne modifie pas directement les performances économiques des entreprises ni l’ensemble des règles de comptabilisation. Elle vise principalement à améliorer la manière dont les résultats sont structurés, expliqués et communiqués.
Pour les directions financières, cette évolution implique de regarder au-delà des seuls états financiers publiés. Les méthodes de calcul, les règles de classement et les indicateurs utilisés en interne doivent également être examinés afin d’assurer une meilleure cohérence entre les différentes informations produites.
Un compte de résultat réorganisé autour de nouvelles catégories
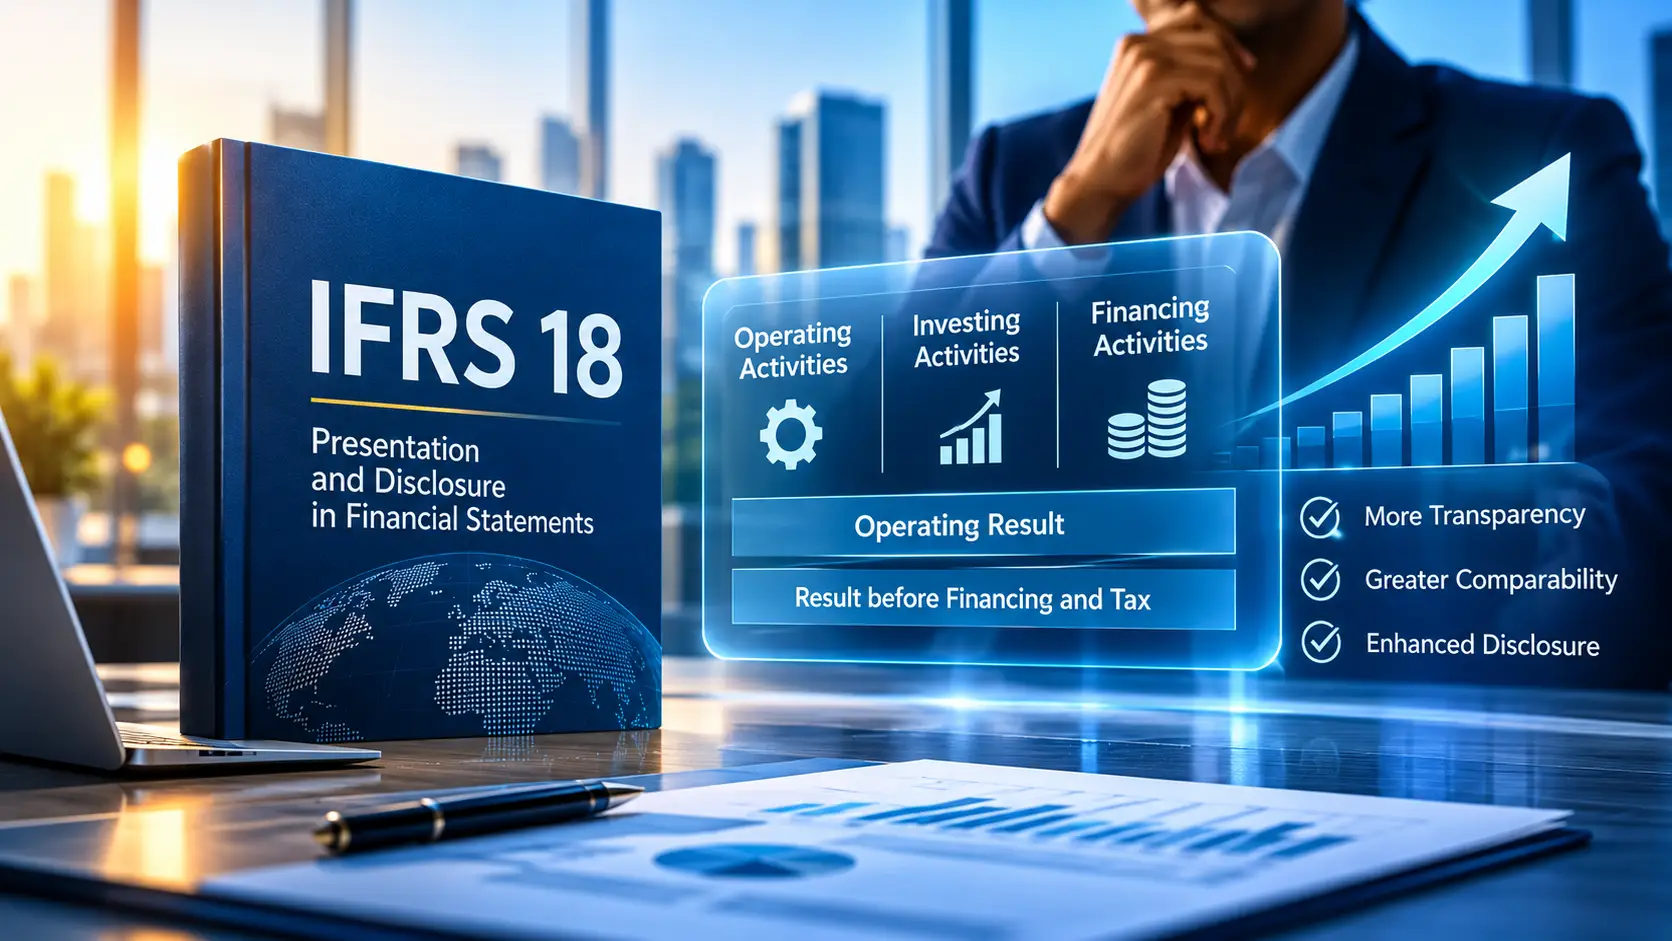
L’un des changements les plus visibles concerne la structure du compte de résultat. IFRS 18 introduit une classification des produits et des charges autour de trois grandes catégories : les activités opérationnelles, les activités d’investissement et les activités de financement. Les éléments relatifs à l’impôt sur le résultat et aux activités abandonnées font également l’objet de catégories distinctes.
La norme impose notamment deux sous-totaux : le résultat opérationnel et le résultat avant financement et impôt sur le résultat. L’objectif est de permettre aux lecteurs de mieux distinguer la performance issue des activités opérationnelles de l’entreprise des effets liés à ses investissements et à son financement.
Cette nouvelle présentation suppose toutefois un travail d’analyse. Le classement de certains produits et charges dépend de leur nature et, dans certaines situations, de l’activité principale de l’entreprise.
Pour les équipes financières, l’enjeu sera donc de vérifier que les règles de classification appliquées dans leurs systèmes correspondent aux nouvelles exigences. Les plans de comptes, les modèles de consolidation et les reportings existants pourront nécessiter des ajustements afin de produire les nouveaux sous-totaux de manière fiable et cohérente.
Des indicateurs de gestion soumis à davantage de transparence
Autre évolution importante : IFRS 18 encadre davantage les indicateurs de performance définis par la direction, connus sous le nom de Management-defined Performance Measures (MPM).
Les entreprises communiquent régulièrement sur des indicateurs complémentaires pour expliquer leurs résultats : résultat opérationnel ajusté, résultat avant certains éléments spécifiques ou encore mesures retraitées utilisées dans leurs communications financières.
Lorsque ces indicateurs répondent à la définition des MPM prévue par IFRS 18, la norme impose des informations supplémentaires dans les notes annexes aux états financiers. Les entreprises doivent notamment expliquer leur définition, les raisons de leur utilisation et leur mode de calcul, ainsi que présenter un rapprochement avec le sous-total ou le total IFRS le plus directement comparable.
Cette exigence renforce la nécessité de disposer de méthodes de calcul documentées et de règles partagées entre les équipes financières.
Elle invite également les directions financières à réexaminer leurs tableaux de bord et leurs indicateurs de gestion. Un indicateur utilisé pour piloter l’activité, présenté au comité de direction ou communiqué aux investisseurs doit pouvoir être expliqué et rapproché des données financières de référence lorsque les dispositions de la norme l’exigent.
Une information financière qui exige des données mieux structurées
IFRS 18 renforce également les principes d’agrégation et de désagrégation des informations financières. Les entreprises doivent distinguer les éléments présentant des caractéristiques différentes et éviter que des regroupements trop larges ne masquent des informations significatives.
L’objectif est de trouver un équilibre entre une information suffisamment détaillée pour être utile et une présentation suffisamment structurée pour rester compréhensible.
Cette exigence met en lumière un enjeu souvent moins visible : la capacité des entreprises à assurer la traçabilité de leurs données financières. Pour expliquer un montant publié, les équipes doivent pouvoir retrouver son origine, comprendre les règles de calcul appliquées et identifier les éventuels retraitements effectués.
Lorsque les informations proviennent de plusieurs systèmes ou font l’objet de nombreuses manipulations manuelles, cette traçabilité peut devenir plus difficile à garantir.
La qualité du reporting repose donc autant sur la fiabilité des données que sur leur organisation, leur circulation et les contrôles mis en place tout au long du processus de production financière.
Pourquoi les outils de reporting et de consolidation sont concernés
La préparation à IFRS 18 ne se limite pas à modifier la présentation du compte de résultat. Selon la complexité de leur organisation, les entreprises pourront devoir adapter leurs plans de comptes, leurs règles de classification, leurs modèles de consolidation et leurs processus de reporting.
Le calendrier constitue également un point de vigilance. La première application de la norme implique de présenter des informations comparatives pour l’exercice précédent. Les entreprises devront donc anticiper la production de données comparables entre la période de référence et le premier exercice présenté selon IFRS 18.
Dans ce contexte, les systèmes d’information financiers occupent une place importante. Ils doivent permettre de gérer les nouvelles règles de présentation, de sécuriser les traitements, de conserver la traçabilité des données et de produire des états financiers cohérents.
Les solutions EPM (Enterprise Performance Management) peuvent contribuer à répondre à ces besoins, notamment à travers leurs fonctionnalités de consolidation, de reporting financier, de gestion des indicateurs et de centralisation des données.
Elles peuvent également faciliter les rapprochements entre les données comptables et les indicateurs de gestion, tout en réduisant certaines opérations manuelles. Leur pertinence dépend toutefois de l’architecture existante, des besoins de l’entreprise et de la manière dont les processus sont organisés.
L’adaptation des outils devra donc s’accompagner d’une réflexion sur la répartition des responsabilités entre les équipes comptables, la consolidation, le contrôle de gestion et les systèmes d’information.
IFRS 18, un levier pour faire évoluer le pilotage de la performance
Si la conformité à la norme constitue la première priorité, IFRS 18 peut aussi être l’occasion de revoir certaines pratiques de pilotage.
Des indicateurs mieux définis, des règles de calcul documentées et une meilleure cohérence entre les reportings financiers et opérationnels peuvent faciliter la lecture des résultats par les dirigeants. Ils contribuent également à améliorer le dialogue entre les équipes financières et les autres fonctions de l’entreprise.
Cette évolution prend tout son sens lorsque les organisations cherchent à rapprocher leurs processus de reporting, de consolidation, de budget et de prévision. Une information financière mieux structurée peut alors servir non seulement à répondre aux obligations de publication, mais aussi à éclairer les décisions de gestion.
Il ne s’agit pas pour autant de remplacer systématiquement les outils existants. Certaines organisations pourront répondre aux nouvelles exigences en adaptant leur environnement actuel, tandis que d’autres devront envisager une évolution plus importante de leurs systèmes.
La priorité consiste à évaluer les besoins réels, à identifier les limites de l’organisation existante et à déterminer les adaptations nécessaires.
Anticiper IFRS 18 pour transformer une contrainte en opportunité
L’entrée en application d’IFRS 18 au 1er janvier 2027 approche. Pour les entreprises concernées, le temps restant doit permettre d’évaluer les impacts de la norme, de revoir les processus concernés et de préparer les éventuelles adaptations des systèmes financiers.
Au-delà de la mise en conformité, cette transition offre l’occasion de renforcer la qualité des données, la cohérence des indicateurs et la fiabilité du reporting. Elle rappelle surtout que la production d’une information financière pertinente ne dépend pas uniquement des règles comptables, mais aussi des processus et des outils qui permettent de les appliquer.
Pour les directions financières, l’enjeu est donc double : répondre aux nouvelles exigences de présentation tout en construisant un environnement de pilotage plus structuré, plus transparent et mieux adapté aux besoins de décision.
Comment Pilotia peut accompagner les entreprises dans cette évolution
Spécialisée dans le conseil, le choix et l’implémentation de solutions EPM, les experts Pilotia interviennent auprès des organisations qui souhaitent faire évoluer leurs dispositifs de pilotage financier.
Dans le contexte d’IFRS 18, notre accompagnement peut porter sur trois dimensions complémentaires.
Évaluer l’environnement de pilotage existant. L’analyse des processus de reporting, des besoins de consolidation, des flux de données et des capacités des outils en place permet d’identifier les éventuels écarts fonctionnels et les adaptations à envisager.
Identifier les solutions adaptées aux besoins de l’entreprise. Lorsque des évolutions technologiques sont nécessaires, le choix d’un outil doit tenir compte de la complexité des données, des systèmes existants, des besoins de reporting, des ressources disponibles et du budget. L’indépendance de Pilotia vis-à-vis des éditeurs permet d’aborder cette sélection sans privilégier une technologie prédéterminée.
Structurer et mettre en œuvre le projet EPM. De la formalisation des besoins fonctionnels à la sélection de la solution et à son implémentation, Pilotia accompagne les entreprises dans la construction d’un environnement de pilotage cohérent avec leurs processus et leurs objectifs.
Contactez-nous dés aujourd’hui pour lancer votre projet.